Gestion · 2 min de lecture
Facturation électronique : ce qui change pour votre entreprise
La facture papier et le PDF « libre » ne suffiront bientôt plus : calendrier 2026-2027, plateformes agréées, sanctions et bonnes pratiques pour anticiper.
L’article en un carrousel
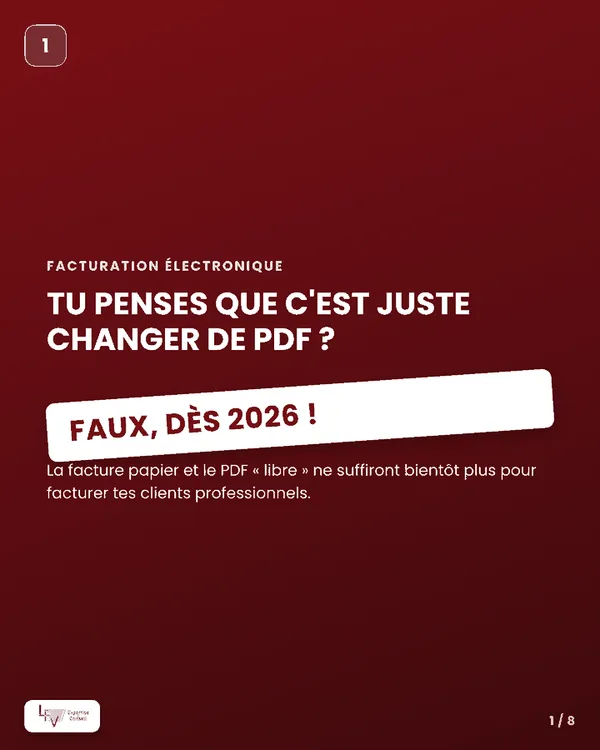
Vous pensez que la facturation électronique consiste simplement à changer de PDF ? Faux. Dès 2026, la facture papier et le PDF « libre » ne suffiront plus pour facturer vos clients professionnels. La réforme change la façon même dont une facture circule.
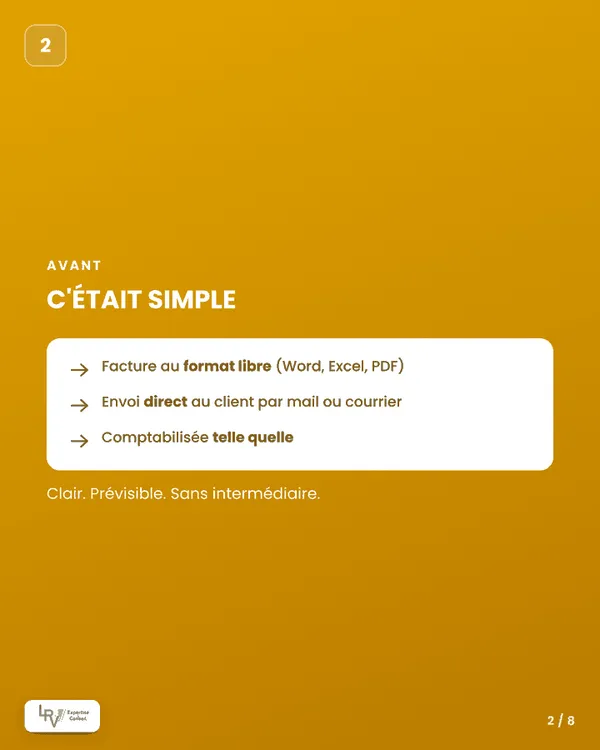
Avant : c’était simple
- Une facture au format libre (Word, Excel, PDF) ;
- un envoi direct au client, par e-mail ou par courrier ;
- une facture comptabilisée telle quelle.
Clair, prévisible, sans intermédiaire.
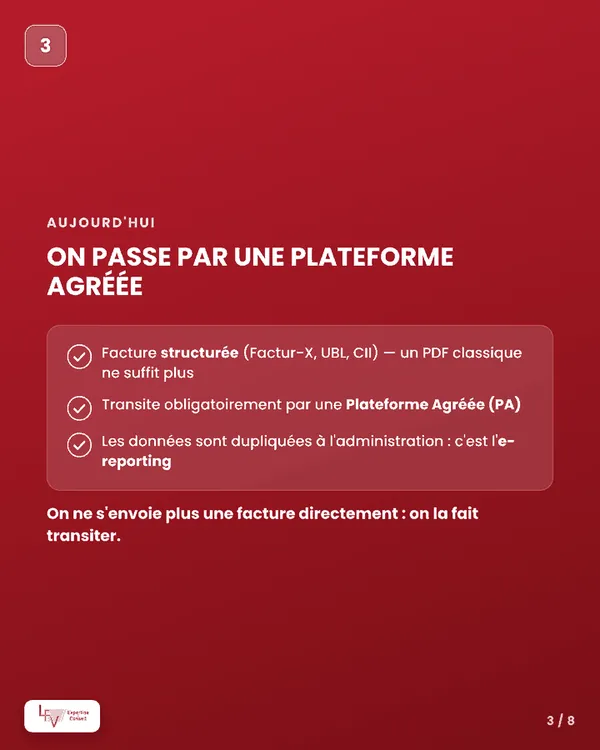
Aujourd’hui : on passe par une plateforme agréée
- La facture devient structurée (Factur-X, UBL, CII) : un PDF classique ne suffit plus ;
- elle transite obligatoirement par une plateforme agréée (PA) ;
- ses données sont transmises en parallèle à l’administration : c’est l’e-reporting.
On ne s’envoie plus une facture directement : on la fait transiter.
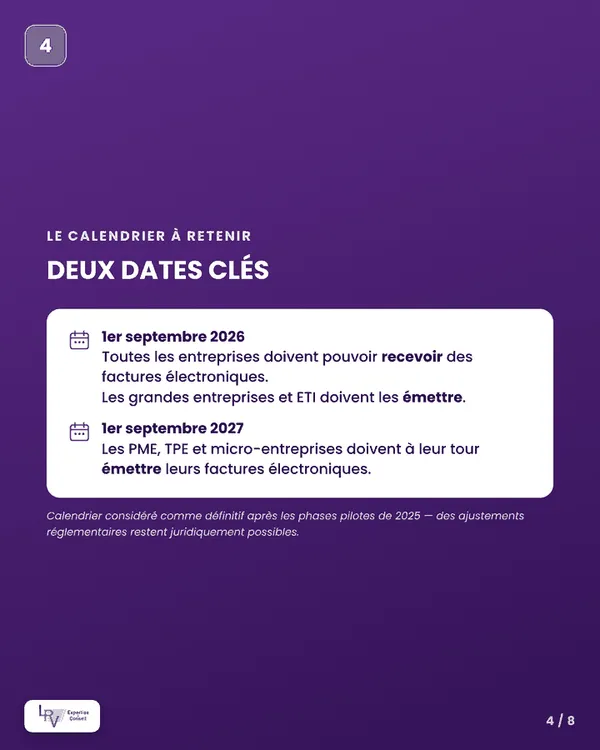
Le calendrier : deux dates clés
| Date | Ce qui devient obligatoire |
|---|---|
| 1er septembre 2026 | Toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent les émettre. |
| 1er septembre 2027 | Les PME, TPE et micro-entreprises doivent à leur tour émettre leurs factures électroniques. |
Ce calendrier est considéré comme définitif après les phases pilotes de 2025 ; des ajustements réglementaires restent juridiquement possibles.
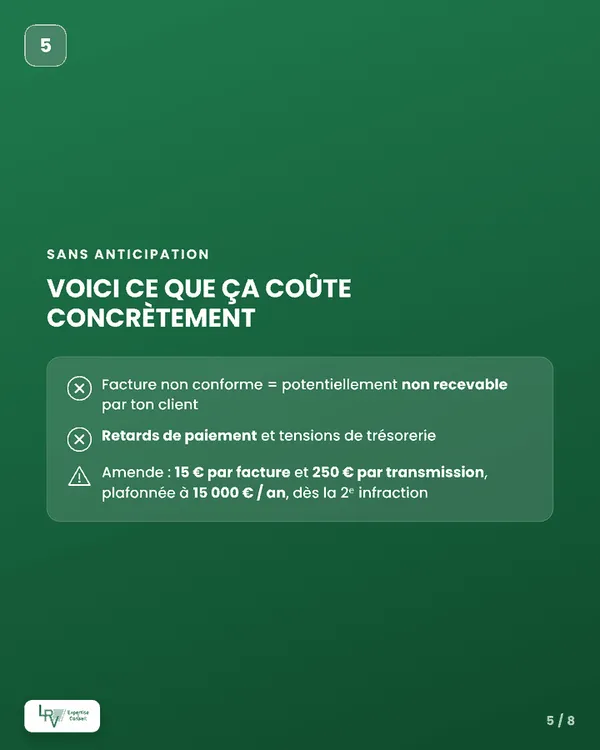
Sans anticipation, voici ce que ça coûte
- Une facture non conforme est potentiellement non recevable par votre client ;
- des retards de paiement et des tensions de trésorerie ;
- une amende de 15 € par facture et de 250 € par transmission, plafonnée à 15 000 € par an, dès la deuxième infraction.
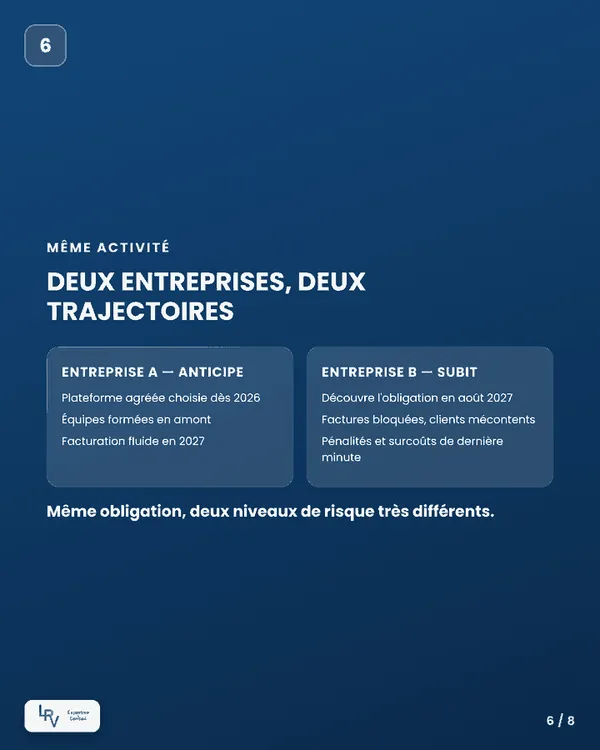
Même activité, deux trajectoires
L’entreprise A anticipe. Elle choisit sa plateforme agréée dès 2026 et forme ses équipes en amont : en 2027, sa facturation reste fluide.
L’entreprise B subit. Elle découvre l’obligation en août 2027 : factures bloquées, clients mécontents, pénalités et surcoûts de dernière minute.
Même obligation, deux niveaux de risque très différents.
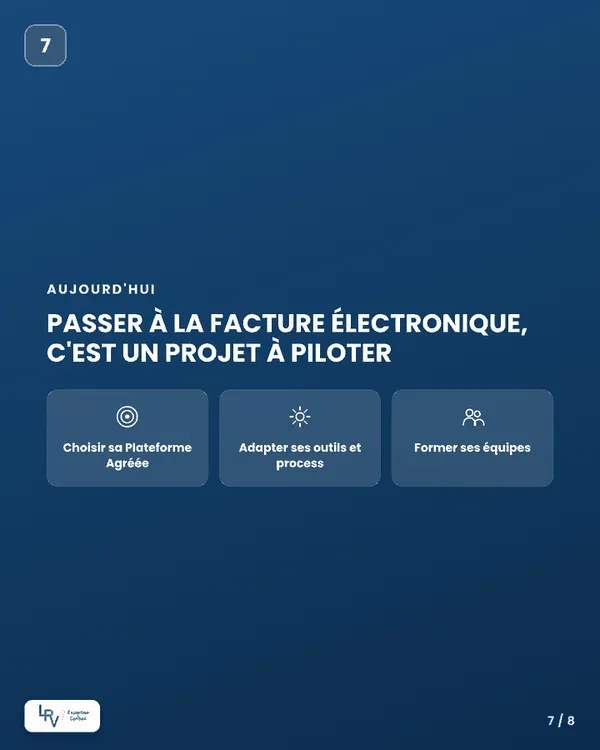
Un projet à piloter
Passer à la facture électronique ne se résume pas à un changement d’outil. C’est un projet en trois volets :
- choisir sa plateforme agréée ;
- adapter ses outils et ses process de facturation ;
- former ses équipes.
Ne subissez pas la réforme : anticipez-la
Une bonne anticipation, c’est zéro rupture de facturation, zéro pénalité et une trésorerie préservée. Le vrai sujet aujourd’hui n’est plus de savoir si vous allez basculer, mais quand et comment vous vous y préparez.
Vous voulez savoir où vous en êtes ? Contactez le cabinet : nous faisons le point avec vous sur votre situation et sur le calendrier qui vous concerne.